Spis treści:
- Co to jest szkoda całkowita i kiedy występuje?
- Jak oblicza się szkodę całkowitą?
- Szkoda całkowita i zawyżanie kosztów
- Dlaczego firmy ubezpieczeniowe często ogłaszają szkodę całkowitą?
- Czy można złożyć odwołanie na szkodę całkowitą?
- Szkoda całkowita - co dalej z wrakiem?
- Szkoda całkowita - czy auto musi trafić na złom?
Szkoda całkowita to pojęcie, które nie zostało zdefiniowane przez przepisy, ale wytyczne w tym zakresie znajdziemy w rekomendacjach KNF dotyczących likwidacji szkód. Praktyka pokazuje, że każdy ubezpieczyciel traktuję tę kwestię nieco inaczej. Coraz częściej zdarza się, że firmy ubezpieczeniowe coraz częściej stwierdzają, że naprawa przestaje być opłacalna i stwierdzają szkodę całkowitą zamiast szkody częściowej.
Co to jest szkoda całkowita i kiedy występuje?
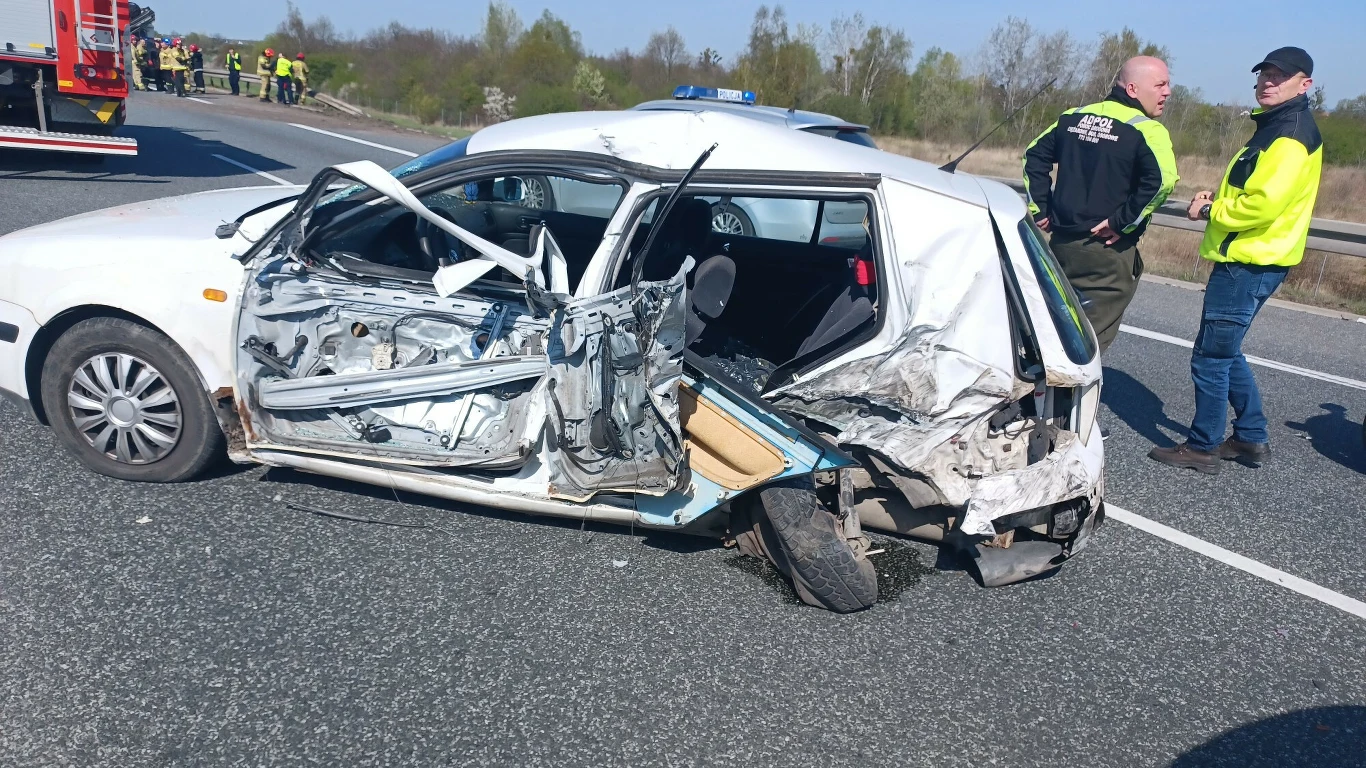
Za szkodę całkowitą z tytułu ubezpieczenia OC uważa się uszkodzenie pojazdu w tak dużym stopniu, że koszty jego naprawy przekroczą jego wartość z dnia wypadku. Nie ma prostego wzoru na ustalenie szkody całkowitej. Dlatego bardzo często w tej kwestii dochodzi do sporu.
Natomiast szkoda całkowita w przypadku ubezpieczenia AC występuje w sytuacji, gdy koszty naprawy przewyższają określony w umowie procent wartości rynkowej pojazdu. Zwykle jest to 60-70 proc.
Jak oblicza się szkodę całkowitą?
Wysokość szkody, czyli wartość koniecznych napraw wylicza się korzystając ze specjalistycznych programów, takich jak Audatex czy Eurotax. Często zdarza się, że strony nie zgadzają się z dokonaną kalkulacją. Na etapie postępowania likwidacyjnego mogą przedstawić własne wyliczenia, a jeśli to nie pomoże i sprawa trafi przed sąd - wnioskować o powołanie biegłego.
Kwotę odszkodowania wypłacaną przy szkodzie całkowitej wylicza się metodą dyferencyjną. Porównuje się wtedy dwa stany faktyczne. Jeden to wartość majątku poszkodowanego po szkodzie, a drugi (hipotetyczny) to wartość majątku, gdyby nie doszło do wypadku.
Przekładając to na bardziej obrazowy przykład - polega to na odjęciu od wyliczonych kosztów naprawy wartości wraku samochodu. W takim trybie wypłacone odszkodowanie nie może prowadzić do wzbogacenia się poszkodowanego.
Szkoda całkowita i zawyżanie kosztów
Często przy zgłaszaniu szkody z AC warto zwracać uwagę, czy ubezpieczyciel nie zawyża wysokości szkody. Niestety, jest to dość popularna praktyka, której celem jest zwiększenie procentowego udziału kosztów naprawy w całkowitej wartości pojazdu. Wszystko po to, żeby wykazać całkowitą szkodę zamiast częściowej. Zakład ubezpieczeń ma wtedy łatwiejszą drogę do zamknięcia naprawy i ograniczenia wypłaty odszkodowania.
Dlaczego firmy ubezpieczeniowe często ogłaszają szkodę całkowitą?
Firmy ubezpieczeniowe chętnie korzystają ze szkody całkowitej, ponieważ rozlicza się ją prościej niż częściową. Do tego jest tańsza, a poszkodowanemu trudniej podważyć procentową kalkulację. Dodatkowo przy szkodzie całkowitej ubezpieczyciel łatwiej zakwestionuje koszty np. potencjalnego samochodu zastępczego.
Czy można złożyć odwołanie na szkodę całkowitą?
W ramach postępowania likwidacyjnego poszkodowany może wnieść odwołanie, jeśli uważa, że wartość samochodu została zaniżona. Złożenie takiej skargi jest darmowe, a firma ubezpieczeniowa ma obowiązek udzielić odpowiedzi w terminie 30 dni. Jeśli odpowiedź będzie nadal niezadowalająca, sprawę można kierować do postępowania sądowego w terminie 3 lat od daty wyrządzenia szkody.
Szkoda całkowita - co dalej z wrakiem?
Podczas likwidacji szkody całkowitej zakład ubezpieczeń pozostawia właścicielowi decyzję, co zrobi z wrakiem samochodu. Właściciel rozbitego samochodu może zabrać wrak i próbować go sprzedać we własnym zakresie, w całości lub częściach. Ubezpieczyciel wypłaci wtedy tylko odszkodowanie.
Ubezpieczyciel nie ma obowiązku odkupienia wraku, ale zgodnie z rekomendacją KNF powinien pomóc w jego sprzedaży. Najczęściej ubezpieczyciel wystawia wrak samochodu na licytację i oferuje kwotę za sprzedaż wraku oraz pozostałą część odszkodowania. Poszkodowany pozbywa się problemu z pozostałościami po samochodzie i dostaje okrągłą kwotę na konto.
Jeśli okaże się, że wartość wraku określona w decyzji ustalającej wysokość odszkodowania była zawyżona, właściciel samochodu może dochodzić wyrównania różnicy pomiędzy wartością transakcji dokonanej z kupcem.
Szkoda całkowita - czy auto musi trafić na złom?
Gdy ubezpieczyciel orzekł i rozliczył szkodę jako całkowitą, nie oznacza to, że samochód nie może być naprawiony i wrócić na drogi. Nie istnieją przepisy, które zabraniałyby ponownego dopuszczenia takiego samochodu po naprawie. W dodatku niezależnie od stopnia uszkodzenia.
Właściciel samochodu może zachować wrak i próbować naprawić go na własną rękę, korzystając z wypłaconego odszkodowania. Zwykle jest to bardzo trudne zadanie, ale może się okazać, że auto zostało przywrócone do stanu sprzed szkody, a koszt naprawy wyniósł mniej niż próg uprawniający ubezpieczyciela do stwierdzenia szkody całkowitej.
Właściciel może wtedy wnioskować o zmianę sposobu rozliczenia szkody i dopłatę. Coraz częściej takie sprawy są rozstrzygane na korzyść klienta.
***